7万円台に戻った日、相場が見ていたもの
10月6日の東京株式市場で、日経平均株価は終値で7万円台を回復した。7月以来、約3カ月ぶりの水準である。翌7日も前日比737円12銭高の7万683円98銭となり、節目を上回った。AIや半導体関連株への買いに加え、米国の利上げ観測が後退したことなどが材料になったと報じられている。
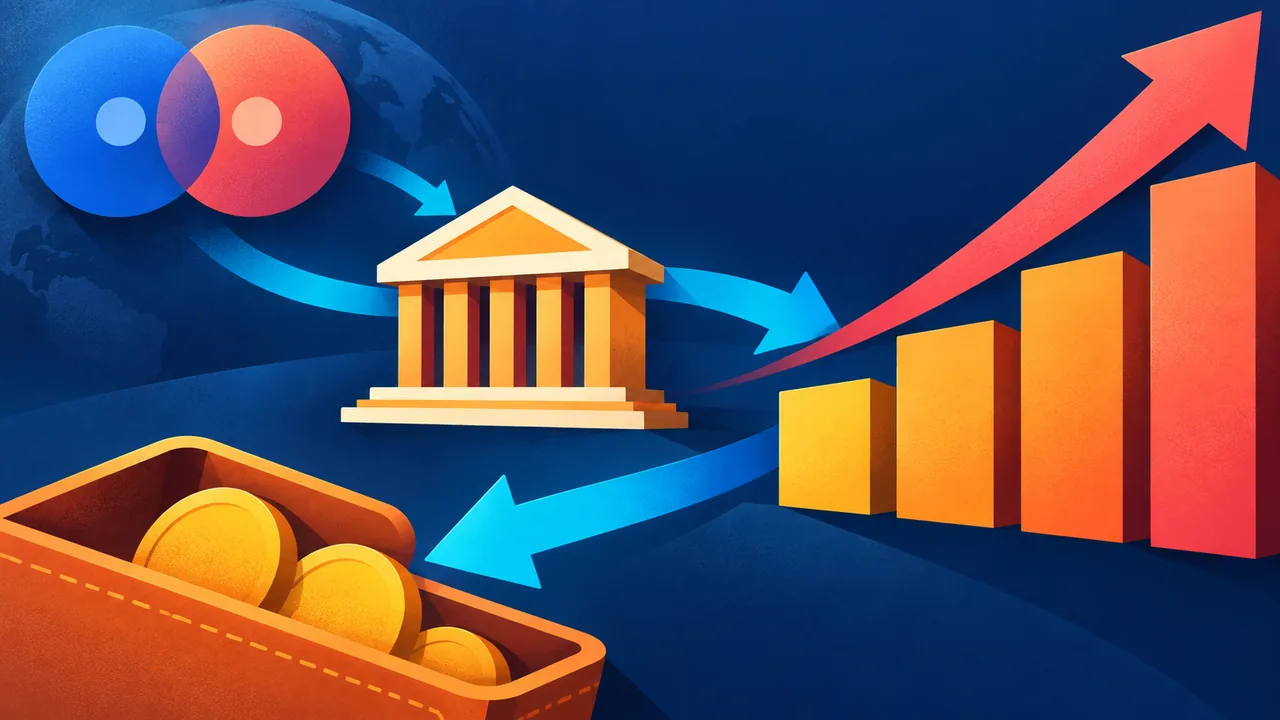
画面の数字が大きく跳ねると、政権の経済政策が評価されたように見える。現在の高市早苗首相は「責任ある積極財政」を掲げ、危機管理投資や成長投資を進める考えを示している。政府・与党の政策が企業の投資や利益を押し上げるとの期待は、株価にも反映されやすい。
しかし、株価は政権の通信簿そのものではない。企業利益、為替、金利、海外市場、投資家の資金配分が重なって動く。今回の7万円台回復も、高市政権への期待だけで説明するには材料が多いのである。
積極財政への期待と、市場が気にする副作用
高市政権が掲げる積極財政は、政府が重点分野へ支出し、民間投資を誘発する考え方である。防災、エネルギー、先端技術などに資金が向かえば、関連企業の受注や設備投資への期待が高まり、株価の押し上げ要因になりうる。日本維新の会との連立を含む政府・与党の政策運営が安定して進むかどうかも、市場は見ている。
一方、財政支出が膨らめば、国債の発行や長期金利の上昇が意識される。金利が上がると、企業の資金調達コストは重くなり、株式の割高感を意識する投資家も出る。財政出動が成長につながるという見方と、物価や金利を押し上げるという見方は、同時に存在する。
株価が上がっても、物価の上昇が賃金を上回れば家計の購買力は弱る。株式を保有する世帯と、預貯金中心の世帯とでは、株高の恩恵にも差がある。高市首相が経済政策の成果を語るなら、日経平均の水準だけでなく、賃金、消費、地域企業の投資にどう波及したかが問われることになる。
米中間選挙は日本株の行方をどう変えるか
今後の材料として、米国の中間選挙がある。米国では大統領選の中間年に連邦議会選挙が行われ、上下両院の勢力図が変わる可能性がある。議会の構成は、予算、減税、関税など大統領の政策運営に影響するため、選挙結果は米国企業だけでなく世界の市場にも伝わる。
日本株にとって追い風となるのは、米国景気と企業利益が底堅く推移するシナリオである。米国の大型テクノロジー企業や半導体企業が買われれば、日本の関連銘柄にも資金が向かいやすい。反対に、関税強化や財政運営への懸念が広がれば、インフレと金利を通じて株価の重荷になる。
過去の中間選挙後には株価が上昇しやすいという傾向も指摘されるが、これは必ず上がるという法則ではない。市場が選挙前に悪材料を織り込んでいれば、結果発表後に買い戻しが進むことがある。逆に、想定外の議会構成になれば、選挙後に不安定な値動きとなる場合もある。選挙の勝敗だけでなく、政策の実行可能性を見る必要がある。
「株高継続」の前に確かめたい数字
ここで視点を変えたい。株価が7万円台に戻ったことは、景気の先行期待を表す一方、経済全体がすでに豊かになったことを意味しない。日経平均は225銘柄で構成される指数であり、AIや半導体など一部の銘柄の値動きが、指数全体を大きく動かすこともある。
実際、2026年6月の日経平均は月間終値で7万62円32銭となった一方、同月の高値と安値の差は8341円74銭に達した。上昇局面でも値動きが荒くなれば、株高を安定した景気回復と受け取るのは慎重でなければならない。高値警戒感から利益確定売りが出る可能性も残る。
政府の説明を検証するには、日経平均とともに実質賃金、個人消費、設備投資、企業の利益見通し、円相場、長期金利を追うのがよい。これらが同じ方向を向けば、株高が企業活動や家計へ広がっている可能性が高まる。逆に、株価だけが先行しているなら、期待が剥がれたときの反動にも備えなければならない。
高市政権にとっての課題は、株価の節目を成果として示すことではなく、成長投資を賃金と消費へつなげる道筋を明確にすることである。投資家は米中間選挙と米国金利を、有権者は自分の所得と物価を、それぞれ見ていく。7万円台は答えではない。株高が日本経済の広がりを示すのか、それとも期待が先行した一時的な数字なのかを見極めるための、次の観測点である。